Regressão Descontínua: fuzzy
IBM0288 - 2026.2
Prof. Raphael Gouvea
Para reflexão

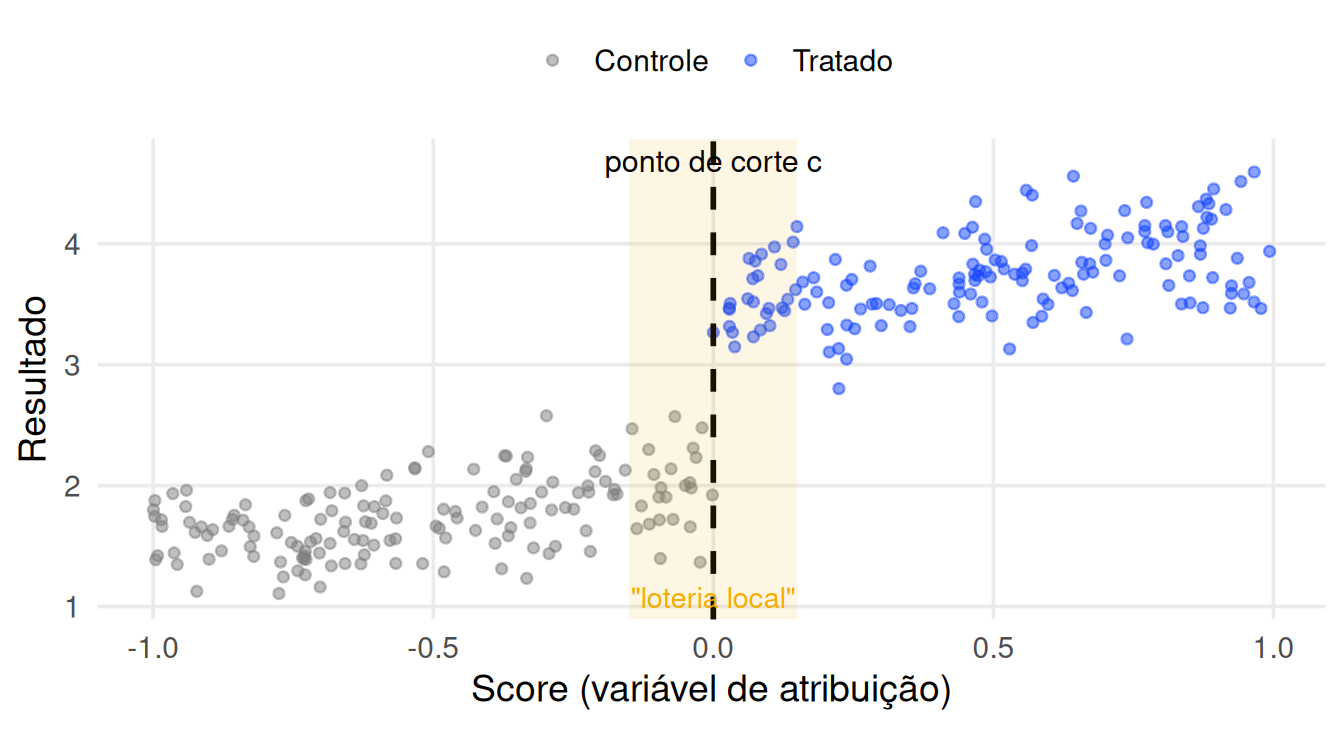
Aula passada: loteria local
Intuição RDD
Unidades muito próximas ao ponto de corte são quase idênticas: umas recebem o tratamento, outras não, quase por acaso.
Aula passada: tipos de RDD
Existem dois tipos de RDD:
- Sharp RDD (nítido): o tratamento é uma função determinística da variável de atribuição (\(X\)).
- Exemplo: em eleições apertadas, a variável de atribuição é a margem de vitória e o corte é zero: quem tem margem positiva é eleito.
- Fuzzy RDD (difuso): há uma descontinuidade na probabilidade de tratamento quando \(X \geq c_0\). Neste caso, o indicador \(\mathbf{1}(X_i \geq c_0)\) funciona como um instrumento (IV) para o tratamento (aula de hoje).
Observações:
O desenho fuzzy é um tipo de estratégia de variáveis instrumentais (IV) e requer estimadores de MQ2E.
O sharp, por outro lado, é uma forma reduzida de IV e não requer estimadores MQ2E.
Aula passada: prob. de tratamento

Aula passada: atribuição Sharp
Atribuição determinística do tratamento
No desenho Sharp, o status de tratamento é uma função determinística e descontínua de uma variável \(X_i\):
\[ D_i = \begin{cases} 1, & \text{se } X_i \geq c_0 \\ 0, & \text{se } X_i < c_0 \end{cases} \]
onde \(c_0\) é um ponto de corte conhecido.
Em outras palavras, se conhecemos o valor de \(X_i\) para uma unidade \(i\), sabemos com certeza se ela recebeu o tratamento ou não.
O que é o desenho Fuzzy?
Na vida real, muitas políticas têm adesão imperfeita: a elegibilidade não garante o recebimento! Exemplos:
- Aluno elegível para bolsa (nota ≥ 60), mas não solicita a documentação
- Município elegível para programa federal, mas não adere
- Estudante abaixo do corte de renda (elegível) recusa subsídio por razões pessoais
A distinção fundamental no fuzzy
No desenho fuzzy, temos duas variáveis distintas:
- \(T_i = \mathbf{1}(X_i \geq c_0)\): elegibilidade (atribuição baseada no score)
- \(D_i \in \{0,1\}\): tratamento efetivamente recebido
O fuzzy ocorre quando \(T_i \neq D_i\) para algumas unidades.
Notação: \(D_i(t)\) é o tratamento que \(i\) receberia com elegibilidade \(t \in \{0,1\}\), e \(Y_i(t, d)\) é o resultado potencial de \(i\) com elegibilidade \(t\) e tratamento \(d\).
Relembrando: prob. de tratamento
No desenho fuzzy, a probabilidade de receber o tratamento salta no corte, mas não vai de 0 a 1:
O salto na probabilidade de receber o tratamento é o primeiro estágio do estimador fuzzy/IV.
Tipos de adesão: quem é quem?
Podemos classificar as unidades em quatro tipos, de acordo com seu comportamento em relação à elegibilidade (igual na aula de IV):
- Never-takers: nunca recebem, independentemente da elegibilidade
- Always-takers: sempre recebem, independentemente da elegibilidade
- Compliers: recebem se elegíveis, não recebem se não elegíveis
- Defiers: fazem o oposto da elegibilidade
Hipótese de monotonicidade
Assumimos que não existem defiers: a elegibilidade nunca reduz a probabilidade de receber o tratamento.
RDD como IV: estimador
Os desenhos fuzzy RDD são numericamente equivalentes e conceitualmente semelhantes a IV.
“Forma reduzida” (numerador): o salto na regressão do resultado sobre a variável de atribuição \(X\).
“Primeiro estágio” (denominador): o salto na regressão do indicador de tratamento sobre \(X\).
As mesmas hipóteses de IV, advertências sobre compliers vs. defiers e testes estatísticos (como o teste \(F\) para instrumentos fracos) se aplicam.
Estimador de Wald do efeito do tratamento no Fuzzy RDD:
\[ \delta_{\text{Fuzzy RDD}} = \frac{ \lim_{x \downarrow c_0} E[Y \mid X=x] - \lim_{x \uparrow c_0} E[Y \mid X=x] }{ \lim_{x \downarrow c_0} E[D \mid X=x] - \lim_{x \uparrow c_0} E[D \mid X=x] } \]
Três parâmetros, uma lógica
O desenho fuzzy produz três parâmetros relacionados:
1. ITT (intention to treat): Intenção de Tratar
Efeito da elegibilidade sobre o resultado, independentemente de quem realmente recebeu: \(\tau_{ITT} = \mathbb{E}[Y_i(1, D_i(1)) - Y_i(0, D_i(0)) \mid X_i = c_0]\)
2. Primeiro Estágio
Efeito da elegibilidade sobre a probabilidade de receber o tratamento: \(\tau_{FS} = \mathbb{E}[D_i(1) - D_i(0) \mid X_i = c_0]\)
3. FRD — Efeito Fuzzy RD
A razão dos dois efeitos anteriores: \(\tau_{FRD} = \frac{\tau_{ITT}}{\tau_{FS}}\)
Intuição do estimador de Wald
O estimador FRD é análogo ao estimador de variáveis instrumentais (IV):
Variáveis Instrumentais
\[\hat{\beta}_{IV} = \frac{\text{Cov}(Y, Z)}{\text{Cov}(D, Z)}\]
\(Z\) é o instrumento que afeta \(D\) mas não afeta \(Y\) diretamente.
Regressão Descontínua Fuzzy
\[\hat{\tau}_{FRD} = \frac{\hat{\tau}_{ITT}}{\hat{\tau}_{FS}} = \frac{\text{descont. em }Y}{\text{descont. em }D}\]
\(T_i\) é o “instrumento”: afeta \(D\) (primeiro estágio) e \(Y\) apenas através de \(D\), localmente, no corte.
Interpretação causal
Sob monotonicidade, \(\tau_{FRD}\) identifica o efeito do tratamento para os compliers próximos ao corte \(c_0\), ou seja, o LATE do desenho fuzzy.
Hipóteses e limitações do LATE
Hipóteses
O Fuzzy RDD depende das mesmas hipóteses do modelo IV padrão: exclusão, primeiro estágio não nulo e monotonicidade.
A hipótese de independência do IV é substituída pela continuidade dos resultados potenciais \(Y_i(t,d)\) e do tratamento potencial \(D_i(t)\) no corte \(c_0\).
Em RDD, os compliers são aqueles cujo status de tratamento muda quando movemos o valor de \(X_i\) de logo à esquerda para logo à direita de \(c_0\).
Limitações
Assim como em outros IVs, o Fuzzy RDD estima o LATE, ou seja, o efeito médio local do tratamento para o grupo de compliers.
O efeito é duplamente local: vale só para os compliers e só para unidades no corte. Extrapolar para unidades longe do corte, ou para never-takers e always-takers, exige hipóteses adicionais (validade externa limitada).
Subsídio para ensino superior
Ser Pilo Paga
Pergunta: o subsídio Ser Pilo Paga (SPP) aumentou o acesso de estudantes pobres a instituições de ensino superior de alta qualidade na Colômbia?
Londoño-Vélez, Rodríguez e Sánchez (2020) estudam um programa de subsídio governamental na Colômbia que cobre integralmente a mensalidade em IES certificadas de alta qualidade:
Voltado a estudantes de alto mérito e baixa renda
Formalmente, é um crédito condonável: o empréstimo é perdoado se o aluno se formar. Além da mensalidade, inclui auxílio de manutenção
Financia cursos de 4 ou 5 anos, mas exige que o aluno seja admitido em uma IES certificada pelo governo
Primeira coorte de beneficiários: alunos que fizeram o SABER 11 (prova nacional equivalente ao Enem) no segundo semestre de 2014
Elegibilidade
Elegibilidade determinada por:
Mérito: nota SABER 11 no top 9% nacional
Necessidade: índice SISBEN (indicador de riqueza) abaixo do corte regional:
| Região | Corte SISBEN |
|---|---|
| Zonas rurais | 40,75 |
| 14 principais regiões metropolitanas | 57,21 |
| Demais áreas urbanas | 56,32 |
Observação: no caso completo, há duas variáveis de atribuição de elegibilidade, o que levaria a um desenho multidimensional (não coberto no curso), mas analisamos aqui o caso unidimensional em que a amostra é restrita a alunos acima do corte de mérito no SABER 11.
Fuzzy RD: atribuição e adesão
Variável de atribuição: índice SISBEN (0 = mais pobre; 100 = mais rico)
O corte é normalizado para zero: valores negativos indicam elegibilidade
Intervalo observado na amostra: \(-43{,}84 \leq X_i \leq 56{,}23\)
\(T_i = 1\) se \(X_i < 0\) (elegível ao subsídio)
\(D_i = 1\) se o aluno efetivamente recebeu o subsídio
Aviso
Atenção: aqui a convenção se inverte. O tratamento fica à esquerda do corte (\(X_i < 0\)), e não à direita (\(X_i \geq c_0\)) como nos slides anteriores.
Adesão
| N (%) | |
|---|---|
| Elegíveis (\(T_i = 1\)) | 66,7% |
| Receberam (\(D_i = 1\)) | 40,0% |
Visualizando o primeiro estágio
O primeiro passo é verificar se a elegibilidade realmente aumenta a probabilidade de receber o subsídio.
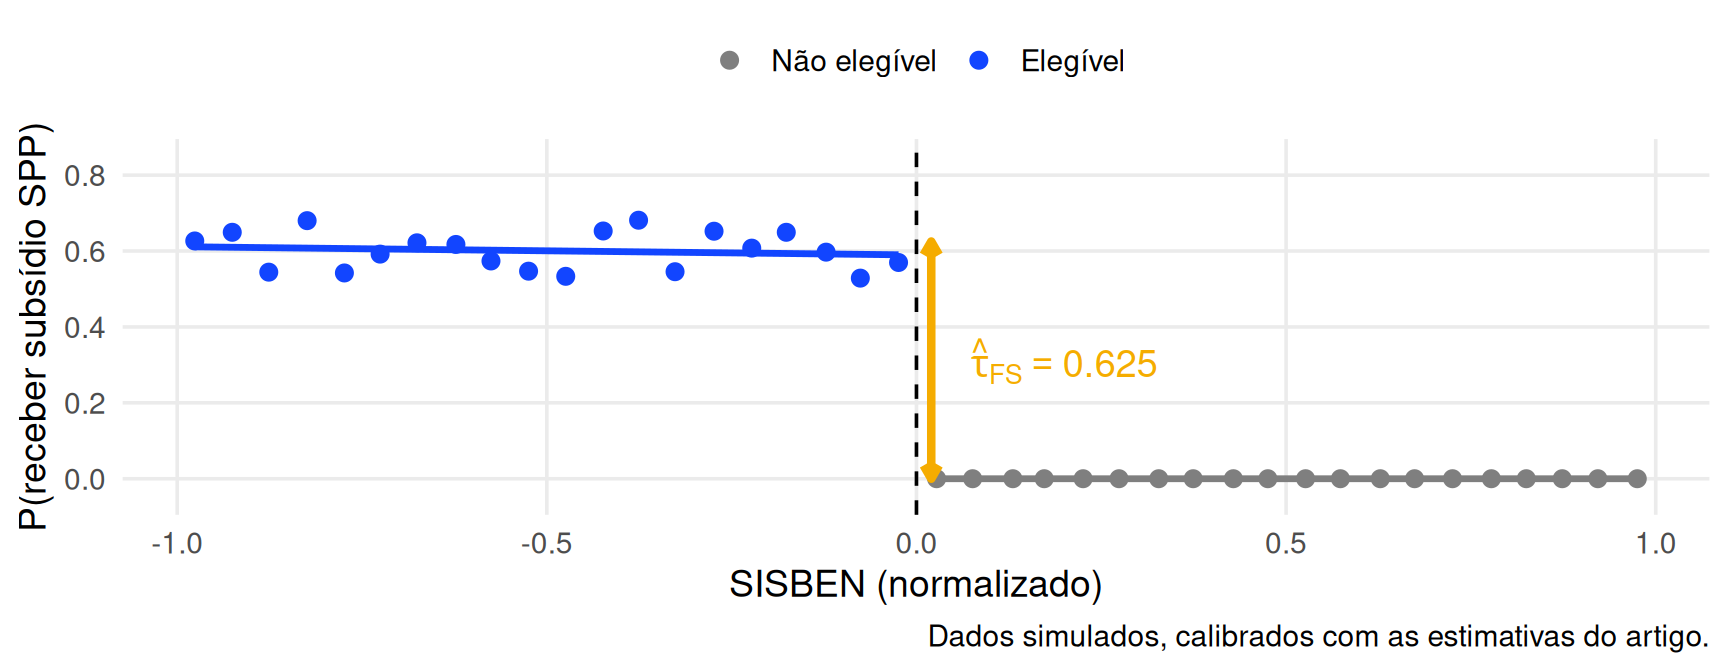
O salto de 62,5 p.p. na probabilidade de receber o subsídio no corte é o primeiro estágio.
Os três parâmetros para o SPP
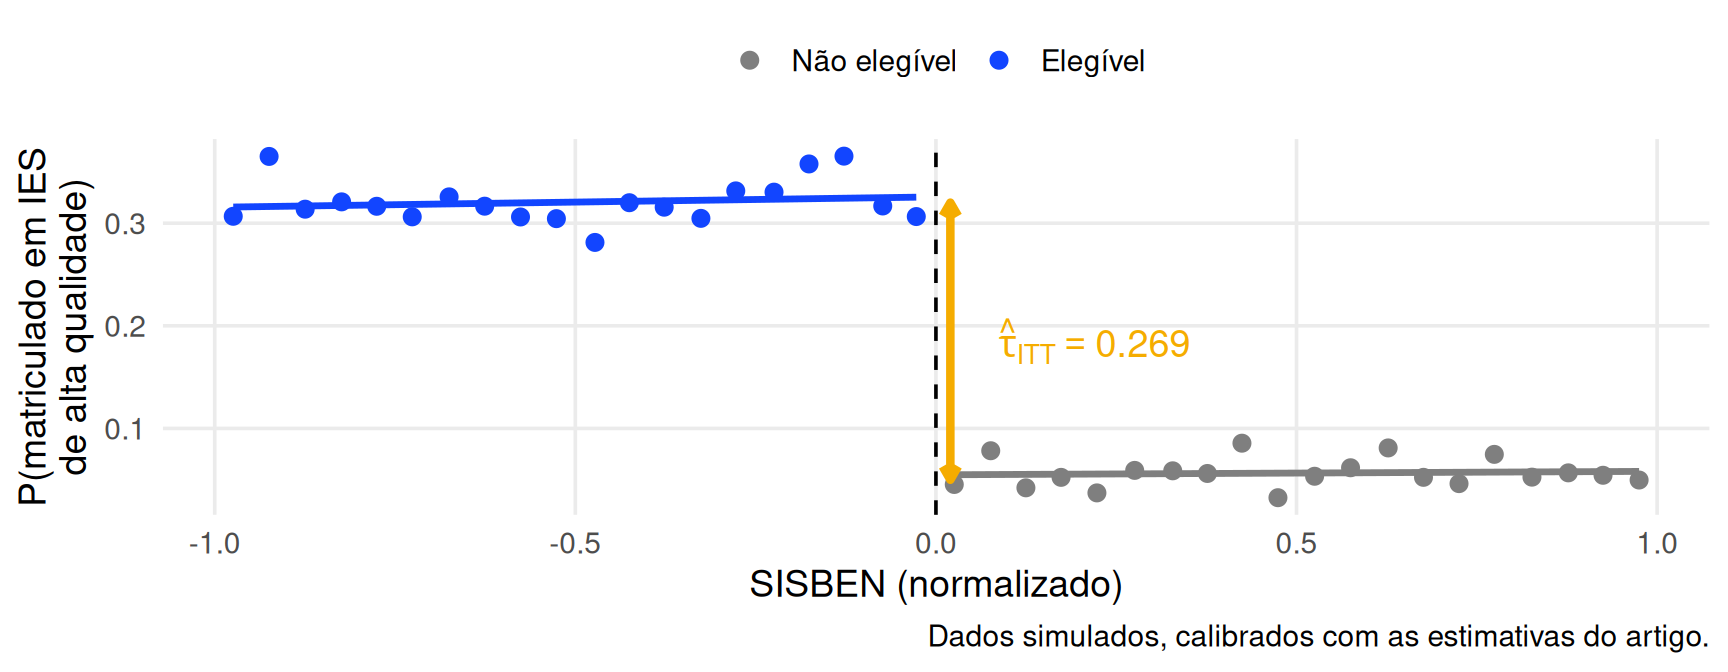
\[\hat{\tau}_{FRD} = \frac{\hat{\tau}_{ITT}}{\hat{\tau}_{FS}} = \frac{0,269}{0,625} = 0,434\]
Para os compliers próximos ao corte, receber o SPP aumentou em 43,4 p.p. a probabilidade de se matricular em uma IES de alta qualidade.
Resumo dos resultados SPP
| Parâmetro | Estimativa | IC Robusto 95% |
|---|---|---|
| Primeiro estágio \(\hat{\tau}_{FS}\) | 0,625 | [0,595; 0,652] |
| ITT \(\hat{\tau}_{ITT}\) | 0,269 | [0,221; 0,328] |
| FRD \(\hat{\tau}_{FRD}\) | 0,434 | [0,366; 0,524] |
Obs: Os ICs robustos (com correção de viés) não são centrados na estimativa pontual: isso é esperado.
Interpretação:
- No corte, 62,5% dos estudantes elegíveis efetivamente receberam o subsídio (primeiro estágio forte)
- A elegibilidade em si aumentou em 26,9 p.p. a matrícula em IES de alta qualidade (ITT)
- Para os compliers próximos ao corte, o efeito foi de 43,4 p.p. (LATE)
Por que LATE > ITT?
O ITT é “diluído” pelos não-compliers: estudantes elegíveis que não solicitaram o subsídio. O LATE recupera o efeito apenas para quem respondeu ao incentivo.
Avaliando a estratégia RDD
Teste de manipulação da variável de atribuição
O Teste de Densidade de McCrary é amplamente utilizado para verificar manipulação na variável de atribuição em RDD.
Hoje, o padrão na literatura é o teste de Cattaneo, Jansson e Ma (2020), implementado no pacote
rddensity, que substitui o teste original de McCrary (2008). A lógica é a mesma.Hipóteses:
\(H_0\) (Nula): a densidade da variável de atribuição é contínua no ponto de corte.
\(H_a\) (Alternativa): existe uma descontinuidade (salto) na densidade da variável de atribuição, sugerindo manipulação dos valores em torno do corte.
Interpretação
Uma descontinuidade significativa na densidade indica manipulação, violando as hipóteses básicas de RDD.
Não rejeitar \(H_0\) não garante validade: alguns tipos de manipulação não são detectáveis por esse teste.
Se houver manipulação bilateral (em ambos os lados do ponto de corte), o teste pode não detectá-la: isso acontece quando os fluxos nos dois sentidos se compensam e a densidade continua contínua no corte.
Teste de McCrary

Balanço de covariáveis
Se as unidades logo acima e logo abaixo do corte são “quase idênticas”, as covariáveis pré-determinadas (medidas antes do tratamento) não devem saltar no corte.
Teste: estimar o próprio RDD usando cada covariável como variável dependente (ex.: sexo, idade, escolaridade dos pais). Espera-se um efeito estatisticamente nulo em todas.
Um salto em alguma covariável sugere que as unidades dos dois lados do corte são diferentes, o que compromete a hipótese de continuidade.
É, junto com o teste de densidade, o teste de validação mais usado em RDD.
Notas de corte placebo
Se a estratégia de identificação é correta, não devemos encontrar um efeito do tratamento se estimarmos o modelo em notas de corte fictícias.
Os cortes fictícios devem ser estimados usando apenas as observações de um lado do corte verdadeiro, para não contaminar a estimativa com o efeito real.

Estimação: sobre bandwidths e regressões locais
Intuição sobre bandwidths: ShinyApp sobre bandwidths
Intuição sobre Regressão Local: Animação de Regressão Linear Local
Resumo da aula
Sharp vs. fuzzy
- Sharp: o tratamento é determinado pelo corte (\(D_i = T_i\)).
- Fuzzy: o corte muda só a probabilidade de tratamento; \(T_i\) funciona como instrumento para \(D_i\).
Três parâmetros
- Primeiro estágio (\(\tau_{FS}\)): salto na probabilidade de tratamento no corte.
- ITT (\(\tau_{ITT}\)): salto no resultado no corte (forma reduzida).
- FRD (\(\tau_{FRD} = \tau_{ITT}/\tau_{FS}\)): LATE dos compliers no corte.
Checklist de validação
- Primeiro estágio forte (teste \(F\) para instrumentos fracos)
- Densidade contínua no corte (
rddensity) - Covariáveis pré-determinadas balanceadas no corte
- Ausência de efeito em cortes placebo
- Robustez à escolha do bandwidth
O uso de celulares e computadores durante as aulas expositivas não é permitido!